



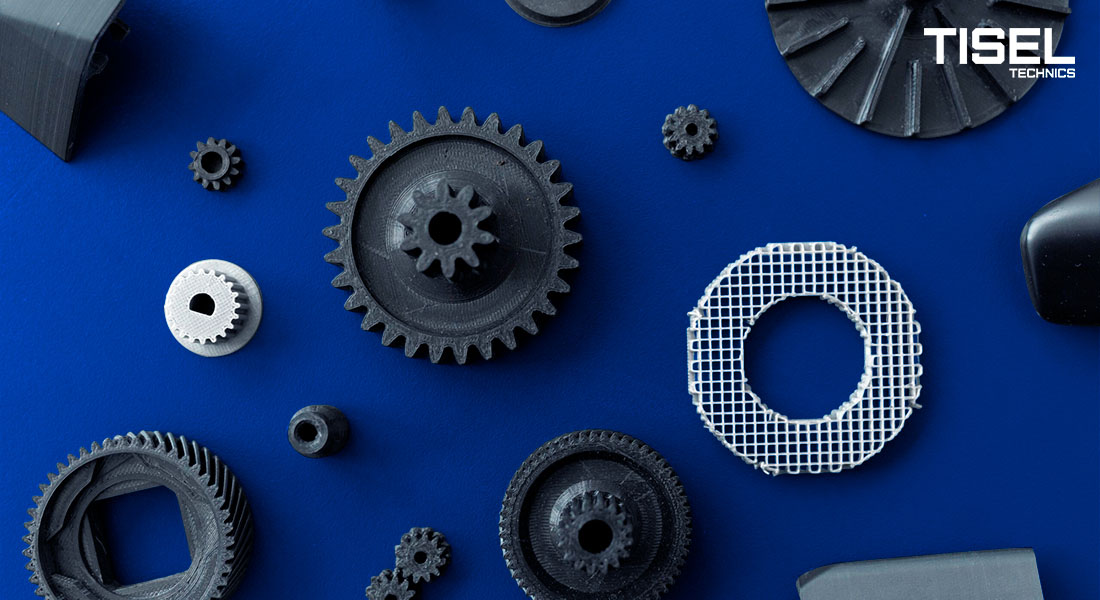
Аддитивное производство, которое чаще называют 3D-печатью, перестало быть лишь лабораторной технологией. Для бизнеса и промышленности это эффективный способ создавать детали, например запчасти для спецтехники и прочие изделия, которые невозможно или слишком дорого изготовить традиционными методами. Сегодня это глобальная индустрия с десятками миллиардов долларов оборота.
Что такое аддитивное производство и как оно работает?
Аддитивные технологии (от англ. additive добавляющий) это процесс производства физического объекта путём послойного наращивания материала на основе цифровой 3D-модели. Ключевое отличие от классических технологий в философии подхода. Традиционные методы (фрезеровка, литьё) относятся к субтрактивным, где заготовка превращается в деталь путём удаления лишнего материала, что порождает огромное количество отходов. Аддитивный же метод создаёт деталь только там, где это необходимо.
История технологии началась в 1983 году, когда американский инженер Чарльз Халл изобрёл стереолитографию (SLA). По значимости его изобретение сравнивают с конвейерной линией Генри Форда.
Основные технологии 3D-печати
Существует множество технологий. Вот основные:
Текущее состояние и прогнозы рынка
Сегодня аддитивное производство это динамично развивающийся рынок, который уже вышел за рамки прототипирования.
Мировой рынок
Российский рынок
Российский рынок аддитивных технологий также показывает впечатляющую динамику, особенно на фоне ухода западных вендоров.
Примеры и кейсы: эффективность в цифрах
Технология показывает впечатляющую экономическую эффективность в реальных проектах. Вот несколько ярких кейсов.
Авиакосмическая и оборонная промышленность
Горнодобывающая промышленность (Кейс Норникеля)
В 2024 году Заполярный филиал «Норникеля» начал активно внедрять 3D-печать для замены дорогих и дефицитных импортных запчастей.
Медицина
Медицинская отрасль - один из лидеров по внедрению 3D-печати.
Импланты: Технология позволяет создавать импланты из пористого титана, идеально повторяющие анатомию пациента, что улучшает приживаемость. Компания Stryker уже произвела более 2 млн таких устройств.
Автомобилестроение и оснастка
Subaru: внедрение крупноформатной 3D-печати для оснастки сократило время разработки инструмента более чем на 50%, а затраты примерно на 70%.
Ключевые тренды и драйверы роста
Технология эволюционирует, и можно выделить несколько векторов, определяющих её будущее:
Итог и перспективы для бизнеса
Цифровое аддитивное производство перестало быть просто инструментом для создания прототипов и превратилось в мощный рычаг экономической эффективности.
Для бизнеса это означает несколько конкретных выгод:
Переход к «цифровому складу», где вместо физических деталей хранятся их 3D-модели, уже доказал свою состоятельность в России на примере «Норникеля», а в мире на примере лидеров авиа- и автопрома.
Что такое аддитивное производство и как оно работает?
Аддитивные технологии (от англ. additive добавляющий) это процесс производства физического объекта путём послойного наращивания материала на основе цифровой 3D-модели. Ключевое отличие от классических технологий в философии подхода. Традиционные методы (фрезеровка, литьё) относятся к субтрактивным, где заготовка превращается в деталь путём удаления лишнего материала, что порождает огромное количество отходов. Аддитивный же метод создаёт деталь только там, где это необходимо.
История технологии началась в 1983 году, когда американский инженер Чарльз Халл изобрёл стереолитографию (SLA). По значимости его изобретение сравнивают с конвейерной линией Генри Форда.
Основные технологии 3D-печати
Существует множество технологий. Вот основные:
- FDM (FFF) послойное наплавление: расплавленная пластиковая нить выдавливается через сопло, как клей из пистолета. Самый доступный и массовый метод для прототипирования и некритичных пластиковых деталей.
- SLA / DLP лазерная стереолитография: жидкая фотополимерная смола застывает под действием лазера или проектора. Обеспечивает очень высокую точность и гладкость поверхности. Идеален для ювелирки, стоматологии.
- SLS селективное лазерное спекание: лазер спекает частицы полимерного порошка. Позволяет создавать прочные функциональные детали без поддерживающих конструкций.
- DMLS / SLM лазерное плавление металлов: мощный лазер полностью расплавляет металлический порошок (титан, алюминий, сталь) в деталь. Используется в авиации, медицине, автомобилестроении для создания высоконагруженных компонентов.
- EBM электронно-лучевое плавление: металлический порошок плавится электронным лучом в вакууме. Технология для крупных и ответственных металлических деталей.
Текущее состояние и прогнозы рынка
Сегодня аддитивное производство это динамично развивающийся рынок, который уже вышел за рамки прототипирования.
Мировой рынок
- Объём рынка в 2025 году: промышленный рынок вырос на 5,6%, достигнув более €11 млрд (около $11,9 млрд).
- Рынок материалов и оборудования: по более широкой методике, включая программное обеспечение, объём рынка оценивается в $95,27 млрд в 2025 году с прогнозом роста до $233,58 млрд к 2031 году (CAGR 16,12%). Прогнозируемый среднегодовой темп роста (CAGR) до 2030 года составляет 13,5%, что позволит рынку к 2030 году превысить €21 млрд.
- Лидеры: США и Европа доминируют. В США драйверами являются аэрокосмическая и оборонная отрасли, в Европе - автомобилестроение и медицина.
Российский рынок
Российский рынок аддитивных технологий также показывает впечатляющую динамику, особенно на фоне ухода западных вендоров.
- Объём рынка: по итогам 2024 года 18,4 млрд руб. В 2025 году рынок вырос на 21,2%, достигнув 22,3 млрд руб.
- Структура рынка: из 22,3 млрд руб.: оборудование - 11,8 млрд руб., материалы - 5,4 млрд руб., услуги - 5 млрд руб.
- Потенциал роста: Государственная Стратегия развития до 2030 года ставит цель достичь объёма рынка в 58 млрд руб., а доля локализованного оборудования уже составляет 59%.
- Применение: основной спрос в России (в отличие от мира) формируют высокотехнологичные отрасли: космическая и специальная техника, авиация, атомная промышленность.
Примеры и кейсы: эффективность в цифрах
Технология показывает впечатляющую экономическую эффективность в реальных проектах. Вот несколько ярких кейсов.
Авиакосмическая и оборонная промышленность
- GE Aviation: перевела производство топливной форсунки для реактивного двигателя на 3D-печать, заменив ею 20 отдельных деталей. Это позволило сэкономить $1,6 млн за время эксплуатации одного самолёта.
- Boeing: использует напечатанные титановые кронштейны для Boeing 787, что снижает стоимость детали на $2-3 млн на самолёт.
- Стратегические отрасли: оборонный сектор и космос являются главными драйверами металлической 3D-печати с темпами роста более 20% в год, поскольку технология помогает решать проблемы цепочек поставок и производить дроны нового поколения.
Горнодобывающая промышленность (Кейс Норникеля)
В 2024 году Заполярный филиал «Норникеля» начал активно внедрять 3D-печать для замены дорогих и дефицитных импортных запчастей.
- Ключевой результат: экономия около 200 млн рублей в год.
- Скорость: срок изготовления детали сократился с 3-4 месяцев до 2-3 недель.
- Экономика на детали: ранее металлическая матрица стоила ~300 тыс. руб., а напечатанная пластиковая форма обходится в 15-30 тыс. руб.
Медицина
Медицинская отрасль - один из лидеров по внедрению 3D-печати.
Импланты: Технология позволяет создавать импланты из пористого титана, идеально повторяющие анатомию пациента, что улучшает приживаемость. Компания Stryker уже произвела более 2 млн таких устройств.
Автомобилестроение и оснастка
Subaru: внедрение крупноформатной 3D-печати для оснастки сократило время разработки инструмента более чем на 50%, а затраты примерно на 70%.
Ключевые тренды и драйверы роста
Технология эволюционирует, и можно выделить несколько векторов, определяющих её будущее:
- Экономия на цепочках поставок: производство распределяется, становясь ближе к месту использования (децентрализация). Это резко сокращает транспортные расходы и объёмы складских запасов. Проекты показывают сокращение транспортных выбросов CO2 на 88-99% и снижение затрат на складские запасы на 58-75%.
- Рост дешёвых настольных систем: сегмент «десктопных» полимерных принтеров (стоимостью до €10 000) показал впечатляющий рост более 30%. Компании всё чаще создают целые «фермы печати» вместо покупки одного дорогого промышленного принтера.
- Консолидация и фрагментация: в сегменте металлических принтеров 10 крупнейших производителей немного потеряли долю рынка (с 80% до 78%), уступая место новым игрокам, особенно из Китая.
Итог и перспективы для бизнеса
Цифровое аддитивное производство перестало быть просто инструментом для создания прототипов и превратилось в мощный рычаг экономической эффективности.
Для бизнеса это означает несколько конкретных выгод:
- Экономия: снижение производственных затрат на 30% и более.
- Скорость: сокращение времени производства оснастки и запчастей с нескольких недель до нескольких дней.
- Гибкость: возможность выпускать уникальные детали по требованию, без создания дорогостоящей оснастки.
- Независимость от импорта: возможность локально производить критически важные комплектующие.
Переход к «цифровому складу», где вместо физических деталей хранятся их 3D-модели, уже доказал свою состоятельность в России на примере «Норникеля», а в мире на примере лидеров авиа- и автопрома.


